

(Tengo un asunto inesperado esta noche, no tengo tiempo para escribir el artículo, comparto un artículo que fue prohibido anteriormente.)
Liu Shijin, vicepresidente del Comité Económico de la 13ª Conferencia Consultiva Política del Pueblo Chino y ex subdirector del Centro de Investigación de Desarrollo del Consejo de Estado, propuso una cifra el 27 de junio en el Foro de Macroeconomía de China:
Aumentar la pensión básica de los residentes urbanos y rurales de los actuales más de 240 yuanes a 1.000 yuanes al mes.
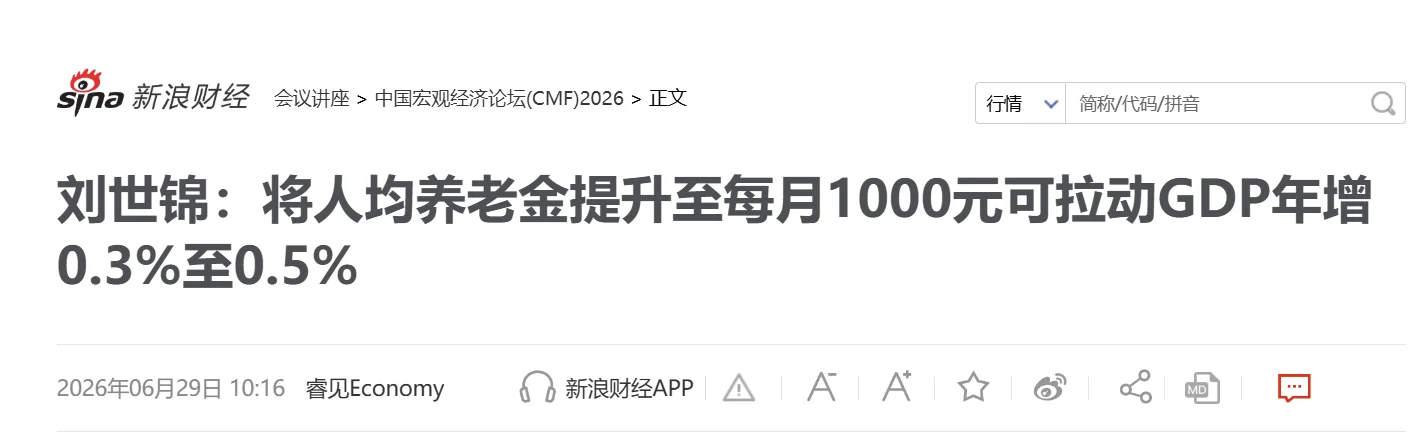
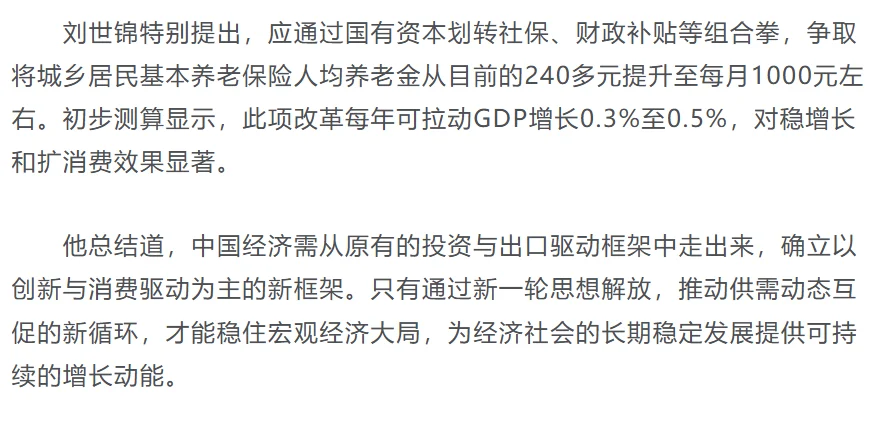
Dijo que esta es una de las formas de resolver la insuficiencia de la demanda interna.
Según cálculos preliminares, puede impulsar el crecimiento del PIB entre un 0,3% y un 0,5% anual.
Esta sugerencia no es la primera que se hace.
Zheng Gongcheng lo ha propuesto, Cai Fang lo ha propuesto, y Xing Ziqiang también ha hecho los cálculos.
Cada vez que se propone, se discute y luego se ve ahogado por voces más fuertes.
Este año es un poco diferente.
Las ventas minoristas totales han sido negativas en los primeros cinco meses, la inversión ha tenido un crecimiento negativo y las exportaciones también se enfrentan a cada vez más incertidumbres.
Los dos motores están desacelerando, y el tercer motor, el consumo, no puede quedarse quieto.
El momento del discurso de Liu Shijin es más maduro que nunca.
Liu Shijin usó un término: “desarrollo en K”.
Este término se ha utilizado a menudo en los últimos años para describir el mercado de valores: unos pocos sectores suben, la mayoría de los sectores bajan.
Pero él se refiere a toda la economía: las exportaciones y la innovación están subiendo, mientras que la demanda interna y el consumo están bajando.
La brecha entre las dos líneas se está ampliando.
Él atribuye la causa de la brecha a una cosa: la tasa de ahorro es demasiado alta y la tasa de consumo es demasiado baja.
La tasa de ahorro de China ha estado a largo plazo por encima del 40%.
Las empresas ahorran mucho porque las ganancias del capital estatal son altas y los dividendos son bajos, y una gran cantidad de fondos solo puede convertirse en inversión.
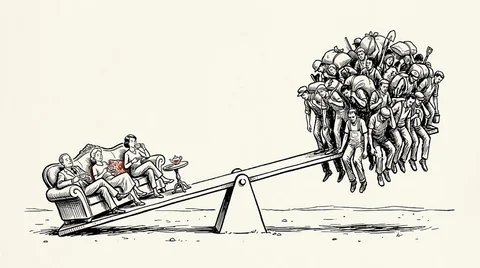
El alto ahorro de los residentes proviene principalmente de los grupos de altos ingresos: contribuyen a la mayor parte del ahorro, pero tienen una baja propensión al consumo.
Y los grupos de bajos ingresos que realmente quieren consumir no tienen dinero extra.
Este desajuste estructural no es algo nuevo.
Cuando la inversión inmobiliaria y en infraestructura estaba en un nivel alto en el pasado, la inversión no productiva sostuvo la demanda final, y la contradicción de la baja proporción de consumo se enmascaró.
Ahora que la inversión inmobiliaria y en infraestructura ha disminuido, la debilidad del consumo se ha expuesto por completo.
Según Liu Shijin, la proporción del consumo chino en el PIB es unos 20 puntos porcentuales inferior a la media internacional, no es “ligeramente baja”, es una “desviación estructural”.
Durante un tiempo, el principal medio para estimular la demanda interna han sido los subsidios al consumo.
El año pasado, el subsidio total del gobierno fue de aproximadamente 300.000 millones de yuanes, y la tercera tanda de 62.500 millones de yuanes de este año también se lanzó a finales del mes pasado. Estas medidas, en lógica, pertenecen a la excavación de existencias, haciendo que las personas que ya tienen capacidad de consumo gasten un poco más.
Hasta ahora, el potencial en esta dirección ha llegado básicamente a su límite.
Los grupos de altos ingresos tienen una baja propensión al consumo, por lo que, por mucho que se estimule, el aumento será limitado. En cuanto a gastar dinero, la multitud es poderosa. Hay que dar a las personas que no tienen dinero la capacidad de gastar, para que la proporción del consumo en el PIB pueda pasar del 40% hacia arriba.
La forma más sencilla de hacer que las personas sin dinero tengan dinero es darles dinero.
Y lo más problemático de dar dinero es el coste de la selección: ¿cómo garantizar que el dinero se entregue a quienes realmente lo necesitan y cómo evitar que se pierda en trámites burocráticos?
Los ancianos rurales son la solución óptima a este problema.
Este grupo es claramente delimitado, casi sin necesidad de selección.
El seguro de pensiones para residentes urbanos y rurales ya cubre a unas 170 millones de personas que reciben prestaciones, las cuentas existen, solo hay que aumentar el importe.
No se requiere un nuevo registro, ni una verificación de elegibilidad, ni la apertura de un nuevo sistema. El coste administrativo es casi nulo.
La tasa de conversión del consumo también está prácticamente garantizada.
La pensión mensual promedio de los ancianos rurales es de poco más de 240 yuanes, y sus gastos diarios se reducen al límite.
Cada yuan extra que se les dé se gastará: en comprar verduras, en comprar ropa.
No es que no sepan gastar, es que han sido pobres toda su vida y no tienen dinero extra en sus manos.
Si tuvieran ingresos estables cada mes, el consumo no necesitaría ser enseñado.
El efecto indirecto podría ser más considerable que el impulso directo.
Las dos generaciones que actualmente más sufren en China suelen ser una familia: ancianos rurales de sesenta o setenta años y sus hijos de treinta o cuarenta.
La última generación es la principal fuerza de trabajo que emigra a las ciudades y uno de los grupos que menos se atreve a consumir: no por falta de ingresos, sino por no tener una red de seguridad detrás.
Si los padres en su pueblo natal tuvieran una pensión fija de varios cientos o miles de yuanes al mes, la ansiedad de los hijos por el futuro se reduciría considerablemente.
No necesitan ahorrar todo el dinero para la jubilación por sí mismos, pueden gastar un poco más de lo apropiado hoy.
El cálculo de Liu Shijin es relativamente conservador, impulsando el crecimiento del PIB entre un 0,3% y un 0,5% anual, unos 1,2 billones de yuanes.
La estimación de Xing Qiang es más agresiva: la proporción del consumo sobre el PIB puede aumentar del 40% al 45%, alcanzando el mercado de consumo de China un tamaño de 10 billones de dólares.
Independientemente de la métrica utilizada, la cuenta es positiva.
Pero volvemos al mismo viejo problema, ¿de dónde viene el dinero?
La premisa de preguntar “de dónde viene” es preguntar primero “dónde está el dinero ahora”.
La subvención fiscal actual para el seguro de pensiones supera los 2 billones de yuanes anuales.
La gran mayoría de este dinero se destina al seguro básico de pensiones para empleados urbanos.
Los beneficiarios del seguro de pensiones para residentes urbanos y rurales, principalmente ancianos rurales, reciben poco más de 240 yuanes al mes per cápita.
El sistema de pensiones de un mismo país, por un lado, recibe cinco o seis mil yuanes o incluso más al mes, y por otro, poco más de doscientos.
La diferencia no es de unas pocas veces, sino de veinte o treinta veces.
En la reforma de unificación de pensiones de 2014, para evitar la oposición de los que estaban dentro del sistema, se prometió explícitamente que “los intereses no se verían perjudicados”.
Para compensar los gastos de las cotizaciones individuales, el salario promedio de los empleados en activo aumentó un 50% en tres años, y la pensión promedio dentro del sistema pasó de poco más de dos mil yuanes al mes a más de seis mil actualmente.
Esto se hizo de manera muy completa: demuestra que no hay obstáculos técnicos para aumentar las pensiones y que el dinero se puede encontrar.
Solo depende de hacia dónde se dirija el esfuerzo.
Por lo tanto, el dinero para aumentar las pensiones de los agricultores no necesita ser recaudado desde cero.
De los 2 billones de yuanes existentes, solo se necesita reajustar la proporción.
Pasar de favorecer a las ciudades a tener en cuenta el campo, de subvencionar a grupos ya relativamente acomodados a subvencionar a grupos casi desprotegidos.
No es una cuestión de “si hay dinero”, sino de “cómo se distribuye el dinero”.
Hay aproximadamente tres caminos para hacerlo.
El más simple es aumentar directamente la pensión básica.
Aumentar el estándar de 240 yuanes no tiene ningún obstáculo operativo.
Pero si no se toca el otro extremo, las pensiones excesivamente altas dentro del sistema.
Si solo se crea un incremento, la presión fiscal se acumulará y la equidad no se resolverá por completo.
Si se sigue este camino, al menos se debe establecer simultáneamente un mecanismo para pausar el crecimiento de las pensiones.
Por ejemplo, para aquellos que superan el salario social promedio, simplemente no aumentar por ahora.
Una solución más completa es la pensión universal no contributiva que Cai Fang siempre ha defendido: no requiere cotización individual, corre a cargo del fisco y cubre a todos los grupos.
Distribuido uniformemente el subsidio actual de más de 2 billones de yuanes (atención, aquí hablamos de la distribución uniforme de la parte del subsidio, las cotizaciones individuales se seguirán cobrando como correspondan), serían unos 560 yuanes por persona al mes.
No se proporcionará ninguna otra compensación adicional, y el fondo de seguro de pensiones para empleados intentará lograr el equilibrio corriente.
La ventaja de hacer esto es que se logra naturalmente un efecto de “lo que uno pierde, el otro lo gana” — ya no es necesario ajustar por separado las pensiones dentro del sistema, y el sistema en sí mismo se vuelve justo.
Sobre esta base, la tasa de contribución al seguro de pensiones de los empleados puede reducirse del 24% actual a alrededor del 12%, igualando a países como Estados Unidos, Canadá y Corea del Sur, lo que beneficia tanto a la activación económica como a la promoción del empleo.
La mayor resistencia y el obstáculo más obvio en este camino es que los grupos que menos se benefician son precisamente los que tienen el mayor poder de voz.
También hay una ruta intermedia de compromiso.
El enfoque de Chengdu es que, después de que los agricultores paguen el seguro de pensiones urbano-rural hasta el límite superior, la pensión básica se calcula de manera similar a la de los empleados urbanos, determinada multiplicando el salario promedio por un coeficiente.
Actualmente, los agricultores de Chengdu pagan la tarifa máxima, pudiendo recibir 707 yuanes al mes, más una subvención fiscal de 163 yuanes, lo que suma más de 800 yuanes, solo superado por Pekín y Shanghái.
La astucia de este modelo radica en que utiliza el mismo conjunto de fórmulas de cálculo, lo que naturalmente nivela la brecha entre el campo y la ciudad.
La deficiencia es que requiere un pago más alto y necesita un parche de préstamos sin intereses o de bajo interés para los grupos de bajos ingresos.
Volviendo a la pregunta inicial: ¿puede el aumento de las pensiones de los agricultores resolver la insuficiencia de la demanda interna?
Sí, pero solo puede resolver una parte.
No es todo, pero podría ser la solución más rentable, de mayor alcance y con menos efectos secundarios entre todas las opciones viables actualmente.
Ha impulsado a las dos generaciones con menor capacidad de consumo y mayor temor al gasto.
Sinceramente, no es común que una herramienta política pueda llegar a estos dos grupos simultáneamente.
Y sus efectos positivos adicionales no se limitan a la economía.
Un anciano rural que recibe una pensión digna cada mes no necesita preocuparse por la mirada de nadie por un saco de arroz o un cubo de aceite; sus hijos que trabajan en la ciudad también pueden tener menos ansiedad a fin de mes.
Esto no es caridad, es una parte de los dividendos acumulados durante décadas de rápido crecimiento económico, liberada de la vía de alto ahorro y alta inversión, y que fluye de regreso a aquellos que contribuyeron en el pasado pero fueron olvidados por el mecanismo de distribución.
Liu Shijin dijo que esto requiere una nueva ronda de liberación de pensamiento.
La “liberación de pensamiento” a la que se refiere probablemente significa ver los problemas desde otra perspectiva:
Cuando el consumo se convierte en el mayor cuello de botella del crecimiento económico, el gasto en seguridad social, que antes se consideraba un “gasto fiscal”, ya no es un costo, sino una inversión.
Y podría ser la inversión con el mayor rendimiento en este momento.