

今年到8月底,境外機構跑到中國來發行的人民幣債券規模已經突破1700億元,比去年同期多了七成。整個品種的存量第一次站上了5000億元。(央視財經2026年7月報導口徑)5000億元是個什麼體量,參照一下修鐵路。京滬高鐵總投資大約2200億,這筆債券的存量夠把那條大動脈再修兩條多。
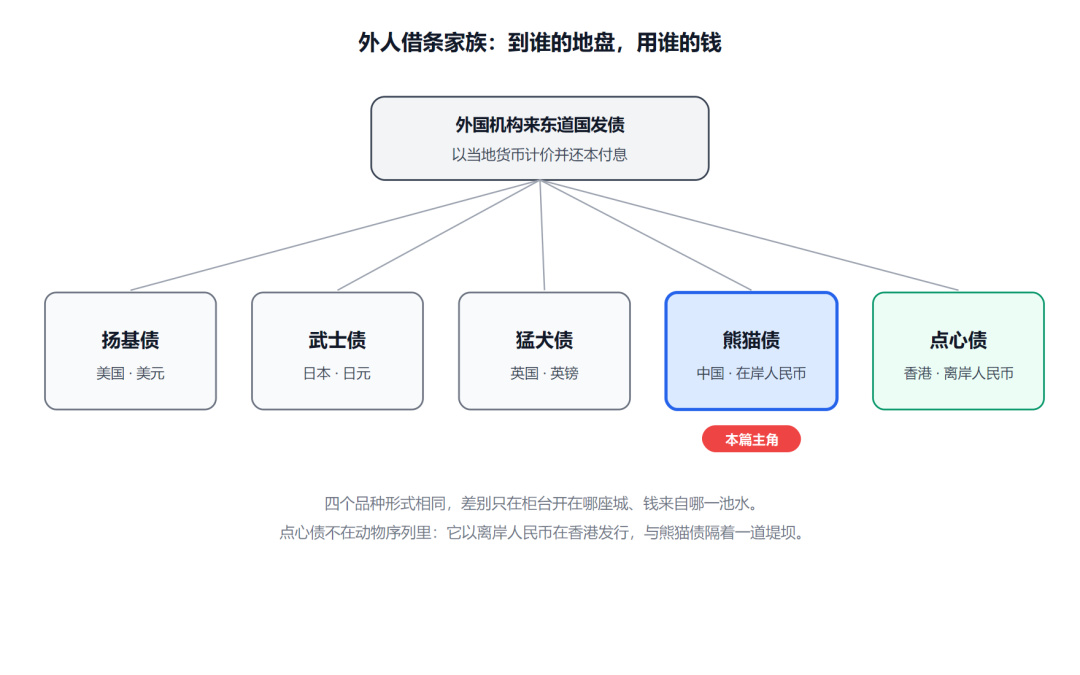
它有個可愛的名字,熊貓債:註冊地在境外的機構,進入中國境內市場發債融資,以人民幣計價,到期用人民幣還本付息。在誰的地盤上借誰的貨幣還錢,這是金融市場的老規矩,中國的這一張借條簽了國寶的名字。
這裡別搞反了:借錢的是外國人,不是我們。他們借的還是花得出去的錢。那些在中國有工廠、有門店的外資企業,每個月都要支付人民幣工資和貨款,與其先把美元匯兌進來再層層折騰,不如直接在中國境內打一張人民幣借條,中間的換匯環節整段省掉,匯率波動這把懸著的刀也就不掛在頭上了。
這套玩法不是中國人發明的。外國人到美國發行美元債券,叫揚基債;到日本發日元債,叫武士債;到英國發英鎊債,叫猛犬債。每個成熟市場都給自己的「外人借條」取一個本國符號,中國挑了裡面長相最溫順的動物。
既然是各國都玩得起的常規操作,真正的問題就浮出來了:冷清了那麼多年的中國櫃檯,為什麼突然排起了隊?
這1700億,誰在借?境外金融機構、外資企業和外國政府合計發了將近900億元,佔比超過一半。名單裡能看見斯洛文尼亞、巴基斯坦、哈薩克斯坦這樣的主權國家,有法國巴黎銀行這樣的外資大行;6月底巴西財政部遞交了首筆申請,一旦獲批,它會成為第一個在中國發行主權熊貓債的拉丁美洲國家。
單個樣本更耐看。德意志銀行今年發了90億元人民幣的熊貓債,是市場上累計發得最多的外資金融機構。常態化的意思是按計畫滾動發行,把中國市場當成固定的資金來源。一家德國銀行年復一年跑到中國借錢,跟街坊常客每天去同一家菜場一個道理,早已過了嘗鮮的階段。
排隊的理由寫在兩張帳單上,一張印著利息,一張印著匯率。
利息這張帳,中國人民銀行8月下旬的公開市場操作顯示,7天期逆回購利率維持在1.40%,你可以把它記成央行借給銀行們的短期資金價格,境內的整個資金成本都圍著這個錨轉,目前處在歷史相對低位。業內評估普遍認為,充裕的流動性給熊貓債創造了很好的定價窗口。做成一句話:在中國的櫃檯借錢,眼下是全球最便宜的窗口之一。
匯率那張帳更巧。熊貓債募來的就是人民幣,對那些本來就要在華花錢的機構來說,借的花的貨幣一致,財務報表上那個每年要提準備金的匯兌損益科目直接瘦身。做跨境資金安排的人清楚,同時優化利率和匯率兩個變量的機會並不多見。
順著匯率往下走一步,會撞上一個容易混淆的概念。同樣一筆人民幣借款,還有個兄弟品種叫點心債,在香港發行。區別在於水池:人民幣分在岸和離岸兩個池子,香港那個池子裡的錢隨國際供需浮動,境內這個池子的水位跟著貨幣政策走,中間隔著一道堤壩,兩邊的水位長期不一樣。機構們反覆比較兩邊的資金價格再決定在哪邊打借條。這個比較動作本身已經說明,離岸的人民幣多到了自成氣候的程度,才會有人拿它在岸明碼標價地對比。
據中國銀行披露的口徑,目前已累計協助超80家境外客戶發行熊貓債370餘隻、總規模超7000億元,而熊貓債是境外機構持有比例最高的中國債券品種,超過了國債。
境外投資人持有一國的債券,慣例上的大頭是買這個國家的國債圖個安全,而在中國,外資持有意願最強的居然是一個由外國機構自己發行的品種。買它的錢背後是一筆判斷:人民幣資產值得配置,人民幣可以當儲備囤著。
發行熊貓債是主動融資行為,反映更多企業開始將人民幣納入全球資金管理幣種,將所得資金用於跨境貿易結算、項目投資、產業鏈資金週轉等全環節。(南開大學金融學教授田利輝)
翻譯成大白話,過去人民幣主要出現在出口收款的環節,是結算工具;現在外國人主動囤它、花它、靠它融資做生意。從結算貨幣長成投融資貨幣,是一國貨幣國際化路上最關鍵的一次跳躍,熊貓債正在充當這次跳躍的路基。
5000億的熊貓債是筆明帳:利率差是它來借的理由,囤人民幣是它留下的真正原因。
5000億聽著嚇人,放進中國債券市場一百多萬億的盤子面前只是零頭的零頭,熊貓債眼下是優質增量和風向標,不是大盤的主力。它的熱度依賴兩個前提,境內利率維持低位和人民幣幣值保持穩定,哪一條變了市場的溫度就跟著變。後續觀察盯住這兩個變量就夠了。
一國貨幣被越來越多外國機構用作融資貨幣,通常伴隨著其資本市場對外吸引力的系統性抬升,這類變化從不體現在某一天的漲跌裡,體現在的是幾年的水位。
資本從來沒有感情,只有價差。各個國家的政府和銀行排隊到中國打借條,不是給誰捧場,是真金白銀地在給人民幣投信任票。五年前這件事不可想像,如今它是定期發生的日常。
聲明:本文數據來自央視財經2026年7月報導及華爾街見聞、中國人民銀行公開資訊;文中利率為取數日(2026年8月末)快照,以最新披露為準。本文僅作金融知識科普,不構成任何投資建議。