

Hasta finales de agosto de este año, las instituciones extranjeras habían emitido en China más de 170.000 millones de yuanes en bonos denominados en renminbi, un 70% más que en el mismo periodo del año anterior. La deuda pendiente de esta categoría superó por primera vez los 500.000 millones de yuanes. (Según el criterio de las cifras citadas en la cobertura de CCTV Finanzas de julio de 2026). Para hacerse una idea de lo que representan 500.000 millones de yuanes, pensemos en construir ferrocarriles. La inversión total en la línea de alta velocidad Pekín–Shanghái fue de aproximadamente 220.000 millones de yuanes. Ese saldo de deuda bastaría para construir más de dos líneas adicionales de esa envergadura.
Tienen un nombre entrañable: bonos panda. Son bonos que instituciones registradas fuera de China emiten en el mercado chino para financiarse, denominados en renminbi, con devolución del principal y pago de intereses en renminbi a su vencimiento. Pedir prestado y devolver el dinero en la moneda del mercado al que se acude es una vieja convención financiera. El pagaré chino lleva el nombre del animal que es un tesoro nacional.
No confundamos quién pide prestado: son los extranjeros, no nosotros. Y piden una moneda que realmente pueden gastar. Las empresas extranjeras con fábricas o tiendas en China deben pagar cada mes salarios y proveedores en renminbi. En lugar de convertir dólares y pasar después por varias complicaciones, pueden emitir directamente un pagaré en renminbi dentro de China. Así se elimina por completo el paso de la conversión y deja de pender sobre ellas la amenaza de las fluctuaciones cambiarias.
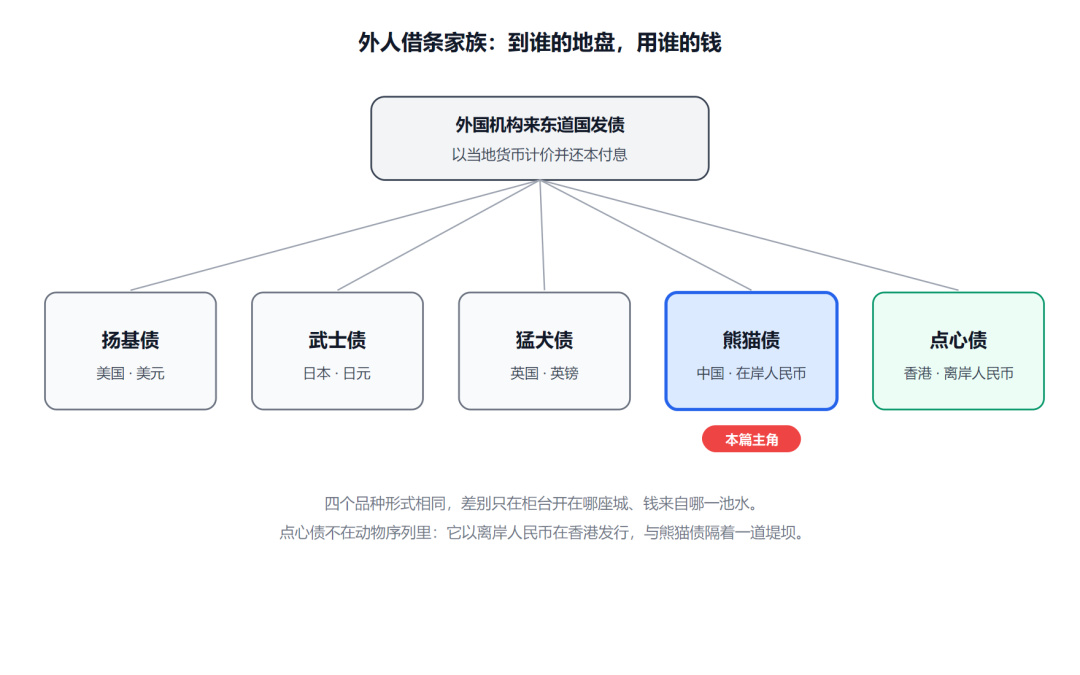
Este mecanismo no lo inventaron los chinos. Cuando un emisor extranjero coloca bonos en dólares en Estados Unidos, se llaman bonos Yankee; si los emite en yenes en Japón, bonos Samurai; si los emite en libras en el Reino Unido, bonos Bulldog. Cada mercado maduro bautiza los pagarés de los extranjeros con un símbolo nacional. China eligió al animal de apariencia más apacible del grupo.
Si se trata de una práctica habitual al alcance de muchos países, aparece la verdadera pregunta: ¿por qué se ha formado de repente una cola en una ventanilla china que durante tantos años estuvo poco concurrida?
¿Quién está pidiendo esos 170.000 millones de yuanes? Las instituciones financieras extranjeras, las empresas extranjeras y los gobiernos extranjeros emitieron en conjunto casi 90.000 millones, más de la mitad del total. En la lista figuran Estados como Eslovenia, Pakistán y Kazajistán, y grandes bancos extranjeros como BNP Paribas. A finales de junio, el Ministerio de Hacienda de Brasil presentó su primera solicitud. Si se aprueba, Brasil se convertiría en el primer país latinoamericano en emitir bonos panda soberanos en China.
Un caso concreto resulta especialmente revelador. Deutsche Bank emitió este año 9.000 millones de yuanes en bonos panda y es la institución financiera extranjera con la mayor emisión acumulada en ese mercado. La emisión habitual significa colocar bonos de forma recurrente conforme a un plan y tratar el mercado chino como una fuente establecida de financiación. Que un banco alemán vuelva año tras año a China para pedir prestado es como un vecino que va todos los días al mismo mercado: ya ha pasado la fase de probar algo nuevo.
Los motivos de la cola están escritos en dos facturas: una corresponde a los intereses y la otra al tipo de cambio.
En la factura de los intereses, las operaciones de mercado abierto del Banco Popular de China a finales de agosto mostraron que el tipo de los repos inversos a siete días se mantenía en el 1,40%. Puede entenderse como el precio al que el banco central suministra financiación a corto plazo a los bancos. El coste de los fondos en el mercado interno gira en torno a esa referencia, que actualmente se encuentra en un nivel relativamente bajo en términos históricos. Las valoraciones del sector suelen considerar que la abundante liquidez ha creado una ventana favorable para fijar el precio de los bonos panda. Dicho en una frase: pedir prestado en la ventanilla china es hoy una de las opciones más baratas del mundo.
La factura cambiaria resulta aún más conveniente. Los bonos panda captan renminbi. Para las instituciones que ya tienen que gastar dinero en China, la moneda que piden prestada coincide con la que gastan, lo que reduce la partida de ganancias y pérdidas cambiarias para la que sus cuentas deben hacer provisiones cada año. Quienes organizan financiación transfronteriza saben que no abundan las oportunidades de mejorar al mismo tiempo los costes de los intereses y la exposición al tipo de cambio.
Si avanzamos un paso más en la cuestión cambiaria, encontramos un concepto que se confunde fácilmente. La financiación en renminbi tiene un hermano: los bonos dim sum, emitidos en Hong Kong. La diferencia está en la reserva de dinero. El renminbi tiene dos reservas, una onshore y otra offshore. Los fondos de Hong Kong fluctúan con la oferta y la demanda internacionales, mientras que el nivel de la reserva dentro de China sigue la política monetaria. Entre ambas hay un dique y sus niveles llevan mucho tiempo siendo distintos. Las instituciones comparan repetidamente el precio de los fondos en ambos lados antes de decidir dónde emitir sus pagarés. El propio hecho de que exista esa comparación demuestra que el renminbi offshore ha crecido hasta constituir un mercado lo bastante importante como para compararlo con los precios explícitos del mercado onshore.
Según las cifras divulgadas por el Banco de China, la entidad ha ayudado de forma acumulada a más de 80 clientes extranjeros a emitir más de 370 bonos panda, por un importe total superior a 700.000 millones de yuanes. Los bonos panda son además la categoría de bonos chinos con la mayor proporción de tenencia por instituciones extranjeras, por encima de los bonos del Estado.
Cuando los inversores extranjeros poseen bonos de un país, lo habitual es que la mayor parte corresponda a la deuda soberana de ese país, buscando seguridad. En China, sin embargo, la categoría que más interés despierta entre los tenedores extranjeros resulta ser una emitida por las propias instituciones extranjeras. Detrás del dinero que la compra hay un juicio: merece la pena asignar capital a activos en renminbi y se puede mantener esa moneda como reserva.
Emitir bonos panda es una decisión activa de financiación. Refleja que más empresas están incorporando el renminbi a las monedas que utilizan para su gestión mundial de tesorería, y destinando los fondos captados a todas las etapas, desde la liquidación del comercio transfronterizo y la inversión en proyectos hasta el capital circulante de las cadenas industriales. (Tian Lihui, profesor de finanzas de la Universidad de Nankai).
En palabras sencillas, antes el renminbi aparecía principalmente al cobrar las exportaciones: era una herramienta de liquidación. Ahora los extranjeros deciden conservarlo, gastarlo y utilizarlo para financiar sus negocios. Pasar de moneda de liquidación a moneda de inversión y financiación es uno de los saltos más importantes en la internacionalización de una moneda. Los bonos panda están ayudando a construir la base de ese salto.
Los 500.000 millones de yuanes en bonos panda cuentan una historia clara: las diferencias de tipos de interés explican por qué llegan los prestatarios, pero conservar renminbi es la verdadera razón por la que se quedan.
Aunque 500.000 millones de yuanes suenen impresionantes, representan una fracción diminuta frente a un mercado chino de bonos de más de 100 billones de yuanes. Por ahora, los bonos panda son una aportación valiosa y un indicador de dirección, no el motor principal del mercado. Su popularidad depende de dos condiciones: que los tipos internos sigan siendo bajos y que el valor del renminbi permanezca estable. Si cambia cualquiera de ellas, también cambiará la temperatura del mercado. Esas son las dos variables que conviene observar en adelante.
Cuando cada vez más instituciones extranjeras utilizan la moneda de un país para financiarse, suele acompañarlo un aumento estructural del atractivo de su mercado de capitales para los participantes extranjeros. Estos cambios no se reflejan en las subidas o bajadas de un solo día, sino en el nivel alcanzado a lo largo de varios años.
El capital nunca tiene sentimientos, solo diferencias de precio. Que gobiernos y bancos de distintos países hagan cola para emitir pagarés en China no es un gesto para halagar a nadie: es un voto de confianza en el renminbi con dinero real. Hace cinco años habría sido difícil imaginarlo. Hoy es algo cotidiano que sucede de forma periódica.
Aviso: Los datos de este artículo proceden de la cobertura de CCTV Finanzas de julio de 2026, de Wallstreetcn y de información pública del Banco Popular de China. El tipo de interés citado es una instantánea de la fecha de recogida de datos, a finales de agosto de 2026; deben prevalecer las publicaciones más recientes. Este artículo tiene fines de divulgación financiera y no constituye asesoramiento de inversión.