

今年8月末までに、海外機関が中国で発行した人民元建て債券の規模は1,700億元を超え、前年同期より7割増えた。この債券の発行残高も初めて5,000億元を超えた。(中央テレビの財経番組による2026年7月の報道の集計基準)5,000億元がどれほどの規模か、鉄道建設と比べてみよう。北京―上海高速鉄道の総投資額は約2,200億元だった。この債券残高は、あの大動脈をさらに2本以上建設できる金額に当たる。
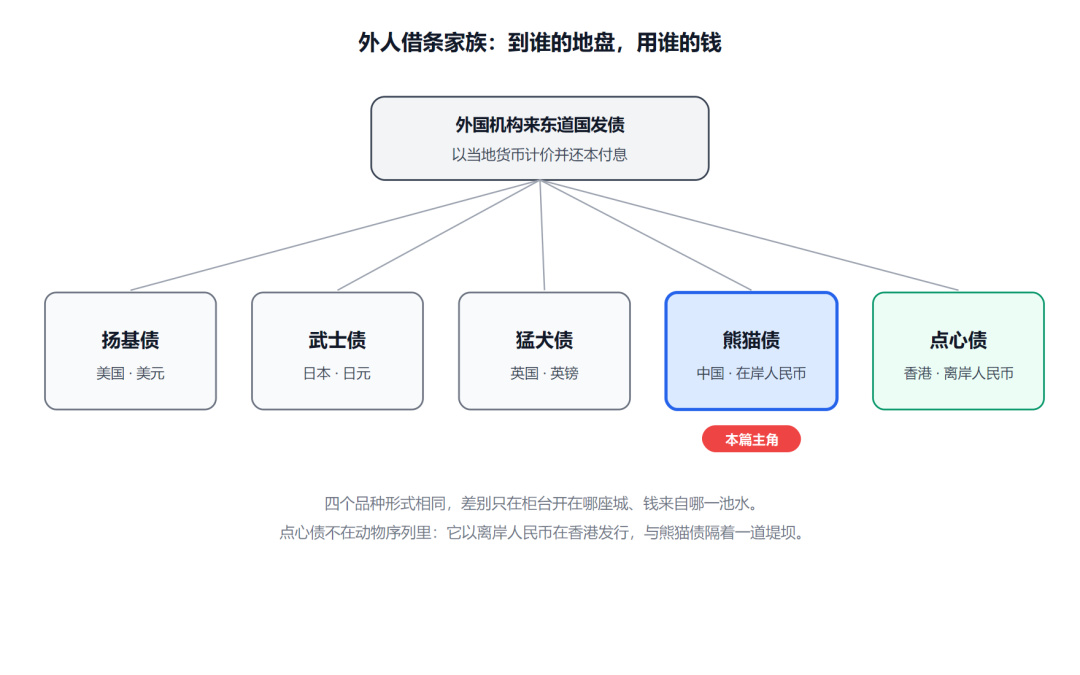
この債券には「パンダ債」という愛らしい名前が付いている。中国国外に登記された機関が中国国内市場で債券を発行して資金を調達し、人民元で表示された元本と利息を満期に人民元で返済する。借り入れる市場の通貨で借り、その通貨で返すのは金融市場の昔からの慣行だ。中国版の借用証書には、国の宝である動物の名前が付けられている。
借りる側を取り違えてはいけない。借り手は外国勢であって、私たちではない。しかも借りるのは、実際に使い道のあるお金だ。中国に工場や店舗を持つ外資企業は、毎月、人民元で給与や仕入れ代金を支払う。ドルを人民元に両替してから何段階もの手続きを経るより、中国国内で直接、人民元の借用証書を発行する方がよい。途中の両替が丸ごと不要になり、頭上にぶら下がる為替変動リスクも取り除ける。
この仕組みを発明したのは中国ではない。外国の発行体が米国で発行するドル建て債券はヤンキー債、日本で発行する円建て債券はサムライ債、英国で発行するポンド建て債券はブルドッグ債と呼ばれる。成熟した市場はそれぞれ、外国勢の借用証書に自国を象徴する名前を付けている。中国が選んだのは、その中で最も穏やかに見える動物だった。
多くの国で行われる普通の資金調達なら、本当の疑問が浮かび上がる。長年閑散としていた中国の窓口に、なぜ突然、列ができたのだろうか。
この1,700億元を借りているのは誰か。海外の金融機関、外資企業、外国政府による発行額の合計は900億元近くに上り、全体の半分を超える。発行体にはスロベニア、パキスタン、カザフスタンなどの国家や、BNPパリバのような外国の大手銀行が並ぶ。6月末にはブラジル財務省が初めて申請を提出した。認められれば、中国でソブリン・パンダ債を発行する初の中南米の国となる。
個別の事例も興味深い。ドイツ銀行は今年、90億元のパンダ債を発行し、この市場で累計発行額が最も多い外国金融機関となっている。発行の常態化とは、計画に沿って継続的に発行し、中国市場を定まった資金調達先として扱うことだ。ドイツの銀行が毎年中国に借り入れに来るのは、近所の常連客が毎日同じ市場へ通うようなもの。もはや試しに利用する段階ではない。
列ができる理由は、2枚の請求書に書かれている。1枚は金利、もう1枚は為替だ。
金利の請求書を見てみよう。中国人民銀行が8月下旬に行った公開市場操作では、7日物リバースレポ金利は1.40%に維持されていた。これは中央銀行が銀行に供給する短期資金の価格と考えればよい。中国国内の資金調達コストはこの基準を中心に動き、現在は歴史的に見ても比較的低い水準にある。業界では、豊富な流動性がパンダ債の価格設定に好条件をもたらしているとの評価が一般的だ。一言で言えば、中国の窓口での借り入れは、今、世界でも最も安い選択肢の一つなのである。
為替の請求書は、さらに都合がよい。パンダ債で調達するのは人民元だ。もともと中国で支出する必要がある機関にとって、借りる通貨と使う通貨が一致し、毎年引当てを考えなければならない財務諸表上の為替損益が縮小する。国境をまたぐ資金調達を手配する人なら、金利と為替の2つの変数を同時に改善できる機会が、それほど多くないことを知っている。
為替の問題をもう一歩たどると、混同しやすい概念に行き当たる。同じ人民元の借り入れでも、香港で発行される「点心債(ディムサム債)」という兄弟がある。違いは資金の池だ。人民元にはオンショアとオフショアの2つの池があり、香港の池の資金は国際的な需給で変動する一方、中国国内の池の水位は金融政策に従って動く。間には堤防があり、両側の水位は長い間異なってきた。機関は双方の資金の価格を何度も比べ、どちらで借用証書を発行するか決める。この比較が成立すること自体、オフショア人民元の市場が十分な規模に育ち、オンショア市場の明示された価格と比較できるようになったことを示している。
中国銀行の開示によると、同行はこれまで80社超の海外顧客を支援し、370本超、総額7,000億元超のパンダ債を発行してきた。また、パンダ債は中国の債券の中で海外機関による保有比率が最も高い種類であり、国債を上回る。
海外投資家がある国の債券を保有する場合、通常は安全性を求め、その国の国債が大きな割合を占める。しかし中国では、外国資本が最も強い保有意欲を示すのが、外国機関自身の発行する債券なのだ。買い手の資金の背後には、人民元資産には投資配分する価値があり、人民元は準備資産として保有できるという判断がある。
パンダ債の発行は能動的な資金調達であり、より多くの企業が人民元を世界的な資金管理に使う通貨に加え、調達した資金を国境をまたぐ貿易決済、事業投資、産業サプライチェーンの運転資金など、さまざまな段階で使うようになっていることを示す。(南開大学の金融学教授、田利輝)
平易に言えば、以前の人民元は主に輸出代金を受け取る場面に登場する決済の道具だった。今は外国勢が自ら保有し、使い、事業の資金調達にも利用する。決済通貨から投資・資金調達通貨へ成長することは、一国の通貨が国際化する過程で最も重要な飛躍の一つだ。パンダ債はその飛躍の土台を築いている。
5,000億元のパンダ債が語る構図は明快だ。金利差が借り手を呼び込み、人民元を保有することこそが、借り手がとどまる本当の理由なのである。
5,000億元は大きな数字に聞こえるが、100兆元を超える中国の債券市場全体と比べれば、ごくわずかな部分にすぎない。現時点のパンダ債は良質な追加資金と方向を示す指標であり、市場全体の主力ではない。その人気は、中国国内の金利が低水準を維持し、人民元の価値が安定するという2つの前提に依存する。どちらかが変われば、市場の熱気も変わる。今後はこの2つの変数を見ておけばよい。
ある国の通貨を資金調達に使う外国機関が増えるとき、その国の資本市場の対外的な魅力も、通常は構造的に高まる。こうした変化は、ある1日の値上がりや値下がりには表れず、数年かけて上がっていく水位に表れる。
資本に感情はなく、あるのは価格差だけだ。各国の政府や銀行が中国で借用証書を発行するために列を作るのは、誰かを持ち上げるためではない。実際のお金で人民元に信任票を投じているのである。5年前には想像しにくかったことが、今では定期的に起こる日常になっている。
免責事項:本稿のデータは、中央テレビの財経番組による2026年7月の報道、華爾街見聞、中国人民銀行の公開情報に基づく。記載した金利はデータ取得時点、すなわち2026年8月末の数値であり、最新の開示を優先する。本稿は金融知識の解説を目的としており、投資助言を構成するものではない。